
La EPBD acelerará la obsolescencia de las oficinas que no afronten su renovación energética
Propietarios, promotores, ingenierías y entidades financieras advierten de que la eficiencia determinará la capacidad de los edificios para atraer inquilinos, obtener financiación, mantener sus rentas y conservar su valor.
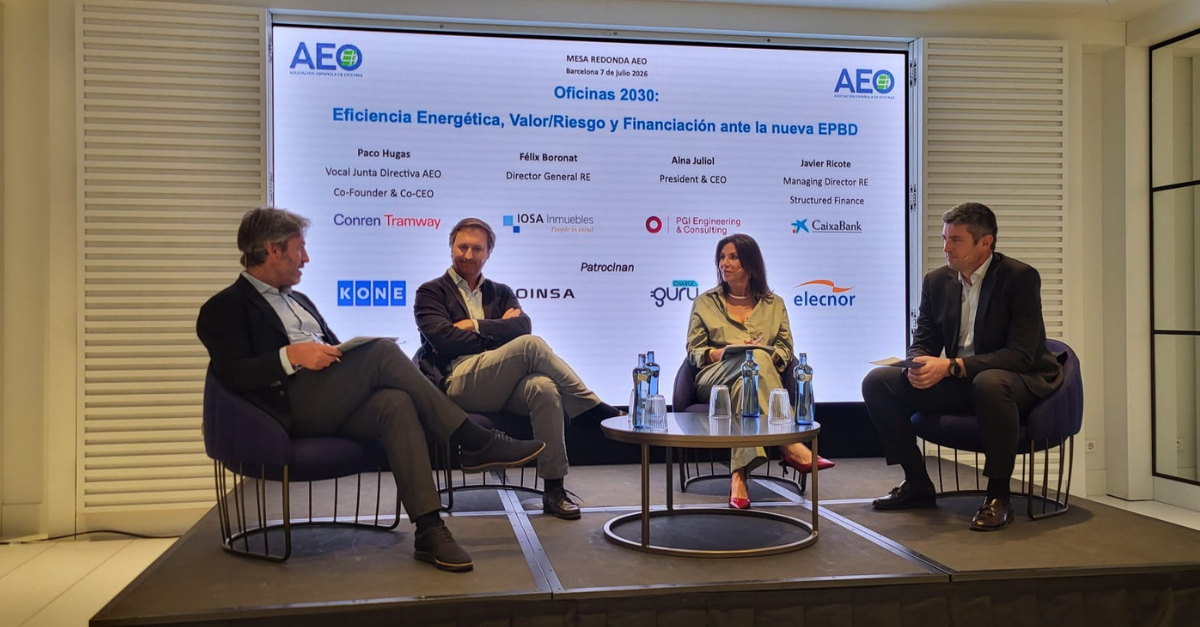
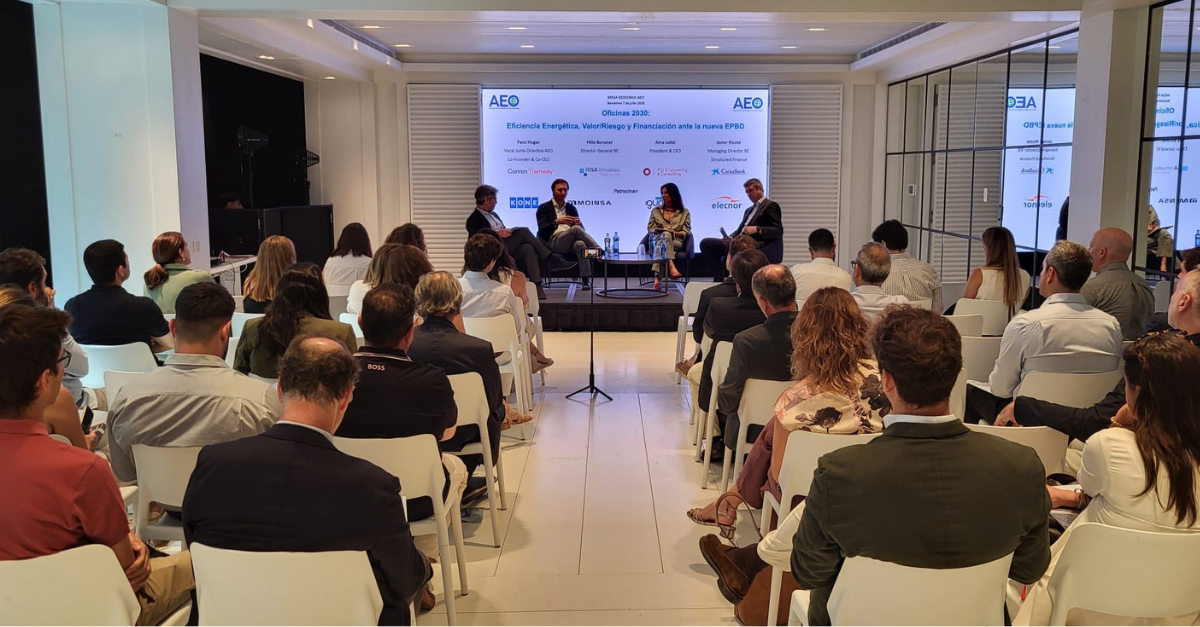
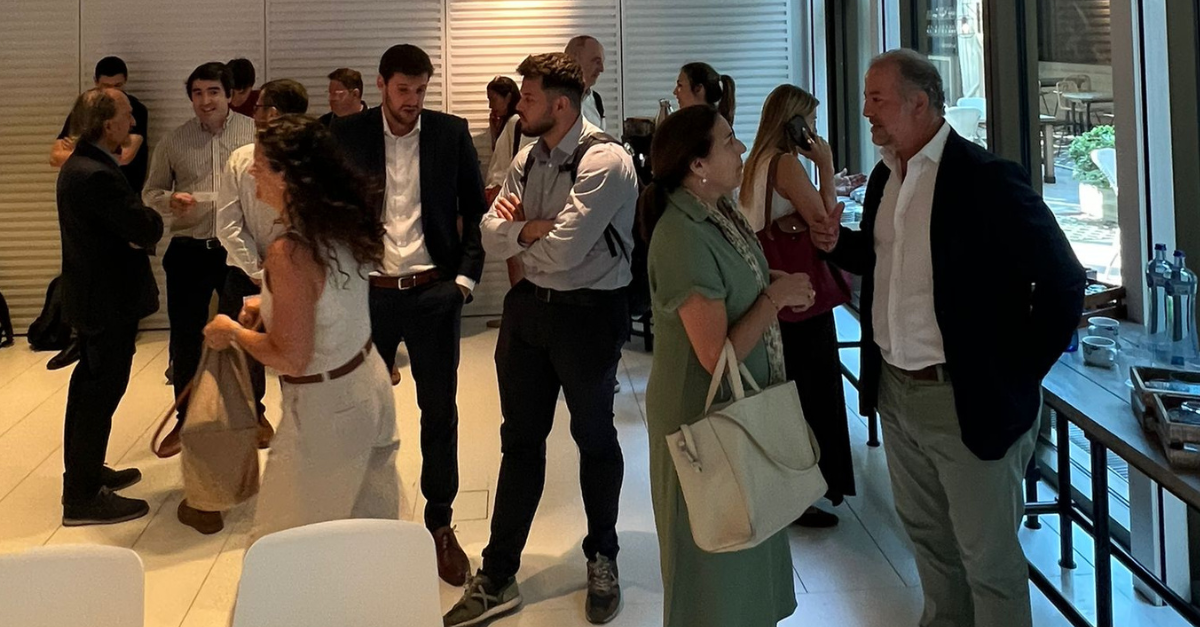
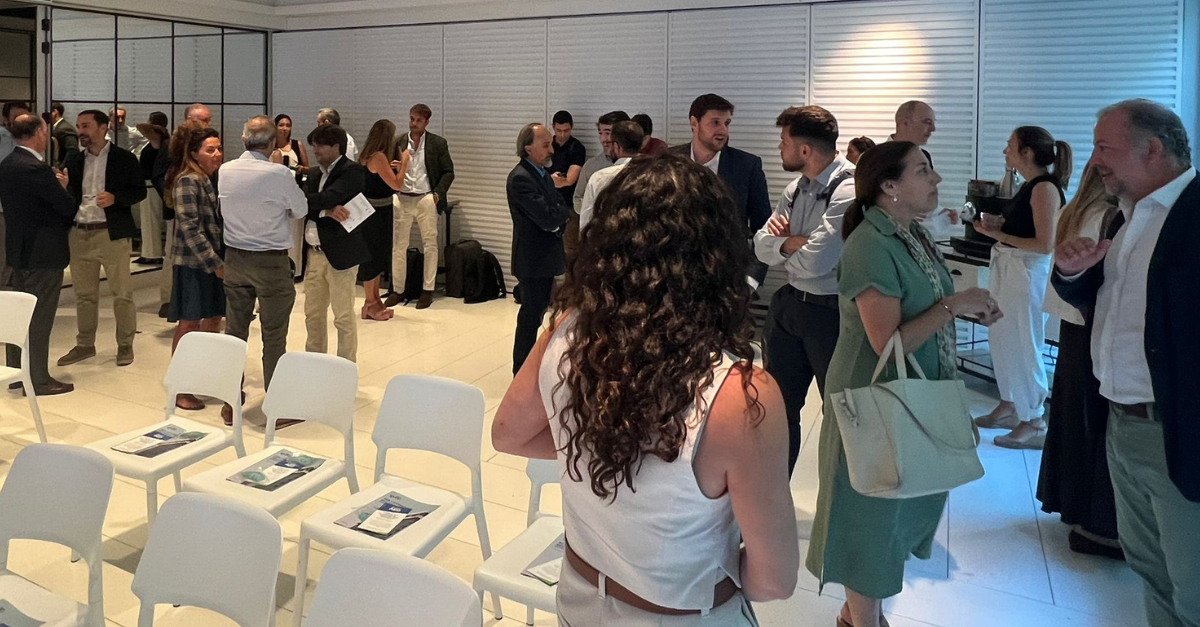
La nueva Directiva europea de Eficiencia Energética de los Edificios, EPBD, transformará progresivamente el mercado español de oficinas. Su aplicación no se limitará a imponer nuevas exigencias técnicas, sino que influirá en la financiación, la ocupación, las rentas, la relación con los inquilinos y la liquidez de los activos. Esta fue una de las principales conclusiones de la mesa redonda organizada en Barcelona por la Asociación Española de Oficinas.
La presentación inicial a cargo de PGI Engineering & Consulting, señaló que la normativa incorpora el edificio de cero emisiones, la generación renovable, la movilidad eléctrica, la monitorización de los consumos, la calidad ambiental interior y el cálculo del potencial de calentamiento global durante todo el ciclo de vida del inmueble. La EPBD obliga a mirar más allá del consumo durante la utilización del edificio y a considerar también las emisiones asociadas a su construcción, mantenimiento y posterior reciclaje.
Primero hay que reducir la demanda y el consumo y después compensar con energías renovables
La normativa establece, además, que los Estados fijen unos umbrales que impulsen la renovación del 16% de los edificios no residenciales con peor comportamiento energético antes de 2030 y del 26% antes de 2033.
Los participantes coincidieron en que los edificios de nueva construcción parten de una posición favorable. Paco Hugas, vocal de la Junta directiva de la AEO y Co-funder & Co-CEO de Conren Tramway, explicó que, tras revisar los doce edificios de oficinas desarrollados por su compañía, diez cumplirían ya los requisitos previstos hasta 2050. El problema se concentra en el parque existente y, especialmente, en aquellos inmuebles cuya localización o nivel de rentas impide recuperar fácilmente las inversiones.
Desde la perspectiva patrimonialista, Félix Boronat, director general Real Estate de IOSA Inmuebles, indicó que los propietarios deben compatibilizar esta transición con sus compromisos de rentabilidad. “Nuestros ciclos de inversión son largos. IOSA ha realizado auditorías energéticas de sus inmuebles para identificar medidas de ahorro, traducirlas a emisiones, calcular su retorno y situarlas dentro de las trayectorias de descarbonización CRREM (Carbon Risk Real Estate Monitor)”.
La sostenibilidad funciona ya como un requisito previo para muchas compañías. “Si el edificio no cumple, tu currículum se queda en el lado malo de la historia y ni siquiera eres elegible”, afirmó Félix. A la obsolescencia física se suma una dimensión reputacional: las empresas buscan inmuebles que transmitan modernidad, digitalización y compromiso ambiental.
Desde la perspectiva financiera, Javier Ricote, Managing Director Real Estate Structured Finance de CaixaBank, explicó que la sostenibilidad se ha incorporado al análisis del riesgo inmobiliario. La entidad debe valorar los flujos de caja, la ocupación, las rentas y la calidad de los inquilinos porque el propio edificio constituye la garantía de la financiación. Los certificados energéticos A o B pueden acceder a una pequeña “prima verde”, aunque su ventaja más importante es el mejor posicionamiento comercial del activo. Un edificio sostenible, señaló, presenta mejores perspectivas de demanda, ocupación y liquidez. “En un proyecto que está haciendo los deberes desde el punto de vista de la sostenibilidad, el activo se posiciona mucho mejor en el mercado”, indicó.
Aina Juliol, president & CEO de PGI Engineering & Consulting, situó la envolvente como el primer elemento que debe analizarse. “La envolvente define muchas cosas: el carbono embebido y la capacidad para contener y optimizar el consumo”, explicó. También es una de las actuaciones más difíciles de justificar económicamente. Sustituir una fachada puede exigir una inversión muy elevada que no siempre puede trasladarse a las rentas, especialmente en edificios multiinquilino.
La ingeniería permite evaluar diferentes alternativas, pero el resultado final depende de la voluntad inversora. Aina subrayó la importancia del commissioning, el mantenimiento y la gestión: “Poner un BMS para controlar los ahorros está muy bien, pero alguien tiene que comprobar si están en línea con lo previsto”.
El encuentro planteó también la posibilidad de que las administraciones públicas abandonen edificios obsoletos y se trasladen a oficinas eficientes. Esta decisión permitiría dar ejemplo, impulsar nuevas áreas empresariales y liberar inmuebles céntricos para su rehabilitación o transformación. La EPBD aparece así no solo como una obligación ambiental, sino como una palanca para reorganizar el mercado y regenerar las ciudades.
“No podemos separar fácilmente la eficiencia energética del conjunto de una rehabilitación”, explicó. Las mejoras deben aumentar la calidad del espacio para usuarios, inquilinos y futuros inversores. La financiación seguirá dependiendo de la sostenibilidad económica del proyecto y de la visibilidad de sus flujos.
La mesa abordó instrumentos como los préstamos verdes, los CAE y los mecanismos del Banco Europeo de Inversiones. Un ahorro medible y verificable puede aportar a la banca una fuente adicional de ingresos con la que respaldar parte de la inversión.
Finalmente, los participantes advirtieron de la brecha que puede abrirse entre los edificios adaptables y aquellos cuyas rentas no soporten la rehabilitación. Estos últimos sufrirán un brown discount o deberán considerar un cambio de uso. “Si alguien identifica que ya está en esa situación, es mejor plantearse ahora qué hacer y no esperar a 2030”, concluyó Llanes.